Domain aufbauspieler.de kaufen?
Wir ziehen mit dem Projekt
aufbauspieler.de um.
Sind Sie am Kauf der Domain
aufbauspieler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufbauspieler.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **


Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung SterbekulturHerausforderung Sterbekultur , Die Corona-Pandemie hat die Endlichkeit des Lebens - auch als Wahrnehmung des je eigenen Sterbeprozesses - neu ins Bewusstsein gebracht. Zugleich stellte sie etablierte Formen der Begleitung am Lebensende auf die Probe. Die Notwendigkeit einer neuen Sterbekunst ( Ars moriendi nova ) wurde deutlich. Parallel wird nach dem Urteil des Bundesverfassungsgerichts 2020 die gesetzliche Neuregelung des assistierten Suizids diskutiert. Damit verbunden sind intensive Diskurse, die komplexe (medizin-)ethische und gesellschaftliche Aushandlungsprozesse spiegeln. Die Beiträgerinnen und Beiträger thematisieren (post-)moderne Transformationen traditioneller Sterbekonzepte im Programm einer Ars moriendi nova und diskutieren mit Expertise in den Bereichen Medizin, Philosophie, Geschichte, Ethik, Theologie, Psychologie, Palliativ- und Hospizarbeit deren ethische Implikationen sowie aktuelle Fragen der Sterbekultur. Ist der assistierte Suizid in die gegenwärtige Sterbekultur integrierbar oder stellt er deren Kontrapunkt dar? Gibt es postmoderne Konzepte des Sterbens - und welche normativen Inhalte tragen sie in sich? Wie kann eine Ars moriendi nova im Kontext kultureller Diversität gestaltet sein? , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240612, Titel der Reihe: Ars moriendi nova##, Redaktion: Arnold-Krüger, Dorothee~Schäfer, Daniel~Frewer, Andreas, Seitenzahl/Blattzahl: 260, Abbildungen: 2 schwarz-weiße und 2 farbige Abbildungen, Keyword: Advanced Care Planning; Ars moriendi nova; Assistierter Suizid; Covid-19-Pandemie; Euthanasie; Geschichte; Hospiz; Leichenpredigten; Palliativmedizin; Sterbekultur; Sterbekunst; Sterben; Suizid; Theorie und Ethik der Medizin; Tod; Urteil des Bundesverfassungsgerichts 2020, Fachschema: Hospiz~Sterben - Sterblichkeit~Tod / Sterben~Medizin / Geschichte, Fachkategorie: Geschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 260 Blätter, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 456, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ibidem Chinas neue Strategie für langfristiges Wachstum und Entwicklung (Deutsch, Softcover, Ross Fang Cai Song Ligang Garnaut) (56867136)ibidem Chinas neue Strategie für langfristiges Wachstum und Entwicklung (Deutsch, Softcover, Ross Fang Cai Song Ligang Garnaut) (56867136)42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Wie findet man schnell einen Investor oder Kreditgeber?
Um schnell einen Investor oder Kreditgeber zu finden, ist es wichtig, ein überzeugendes Geschäftskonzept zu präsentieren. Man kann sich an lokale Investorengruppen, Business Angels oder Venture-Capital-Firmen wenden und sein Projekt vorstellen. Es kann auch hilfreich sein, Online-Plattformen für Crowdfunding oder Peer-to-Peer-Kredite zu nutzen, um potenzielle Investoren anzusprechen. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderung SterbekulturHerausforderung Sterbekultur , Die Corona-Pandemie hat die Endlichkeit des Lebens - auch als Wahrnehmung des je eigenen Sterbeprozesses - neu ins Bewusstsein gebracht. Zugleich stellte sie etablierte Formen der Begleitung am Lebensende auf die Probe. Die Notwendigkeit einer neuen Sterbekunst ( Ars moriendi nova ) wurde deutlich. Parallel wird nach dem Urteil des Bundesverfassungsgerichts 2020 die gesetzliche Neuregelung des assistierten Suizids diskutiert. Damit verbunden sind intensive Diskurse, die komplexe (medizin-)ethische und gesellschaftliche Aushandlungsprozesse spiegeln. Die Beiträgerinnen und Beiträger thematisieren (post-)moderne Transformationen traditioneller Sterbekonzepte im Programm einer Ars moriendi nova und diskutieren mit Expertise in den Bereichen Medizin, Philosophie, Geschichte, Ethik, Theologie, Psychologie, Palliativ- und Hospizarbeit deren ethische Implikationen sowie aktuelle Fragen der Sterbekultur. Ist der assistierte Suizid in die gegenwärtige Sterbekultur integrierbar oder stellt er deren Kontrapunkt dar? Gibt es postmoderne Konzepte des Sterbens - und welche normativen Inhalte tragen sie in sich? Wie kann eine Ars moriendi nova im Kontext kultureller Diversität gestaltet sein? , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240612, Titel der Reihe: Ars moriendi nova##, Redaktion: Arnold-Krüger, Dorothee~Schäfer, Daniel~Frewer, Andreas, Seitenzahl/Blattzahl: 260, Abbildungen: 2 schwarz-weiße und 2 farbige Abbildungen, Keyword: Advanced Care Planning; Ars moriendi nova; Assistierter Suizid; Covid-19-Pandemie; Euthanasie; Geschichte; Hospiz; Leichenpredigten; Palliativmedizin; Sterbekultur; Sterbekunst; Sterben; Suizid; Theorie und Ethik der Medizin; Tod; Urteil des Bundesverfassungsgerichts 2020, Fachschema: Hospiz~Sterben - Sterblichkeit~Tod / Sterben~Medizin / Geschichte, Fachkategorie: Geschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 260 Blätter, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 456, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
Ähnliche Suchbegriffe für Kreditgeber
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ibidem Chinas neue Strategie für langfristiges Wachstum und Entwicklung (Deutsch, Softcover, Ross Fang Cai Song Ligang Garnaut) (56867136)ibidem Chinas neue Strategie für langfristiges Wachstum und Entwicklung (Deutsch, Softcover, Ross Fang Cai Song Ligang Garnaut) (56867136)42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
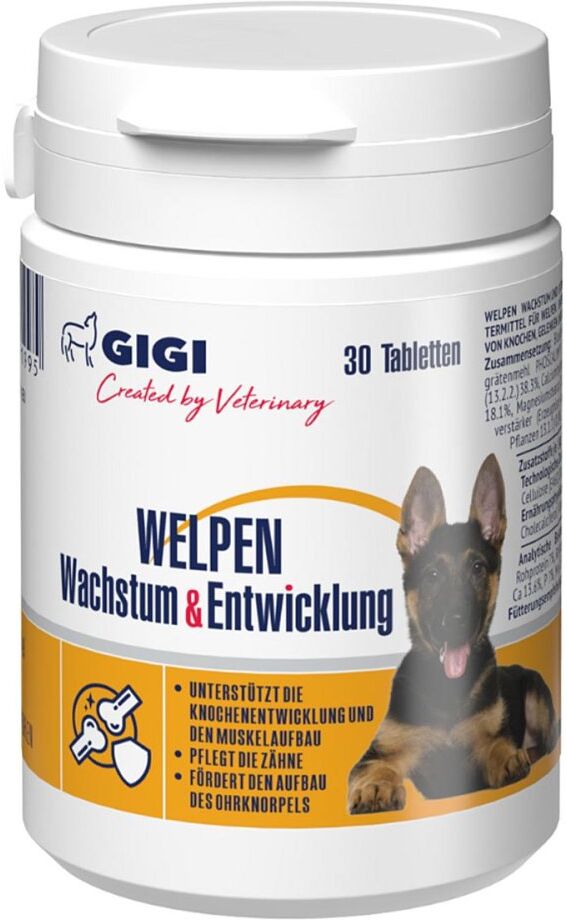
GIGI VET Welpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N30 GIGI VET Welpen Wachstum & Entwicklung N30Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N30 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N30 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g6,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
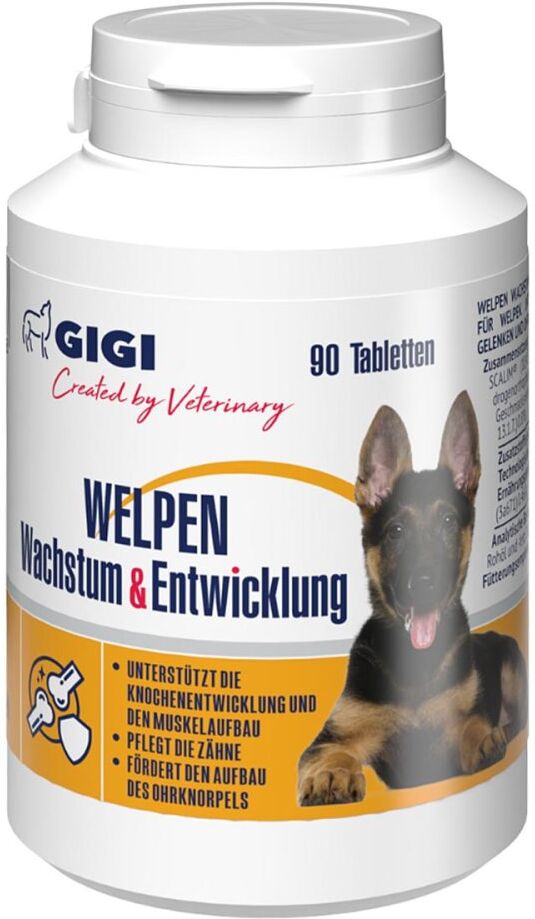
GIGI VET Welpen Wachstum & Entwicklung N90Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N90 GIGI VET Welpen Wachstum & Entwicklung N90Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N90 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N90 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N90:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g15,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie findet man schnell einen Investor oder Kreditgeber?
Um schnell einen Investor oder Kreditgeber zu finden, ist es wichtig, ein überzeugendes Geschäftskonzept zu präsentieren. Man kann sich an lokale Investorengruppen, Business Angels oder Venture-Capital-Firmen wenden und sein Projekt vorstellen. Es kann auch hilfreich sein, Online-Plattformen für Crowdfunding oder Peer-to-Peer-Kredite zu nutzen, um potenzielle Investoren anzusprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.