Domain aufbauspieler.de kaufen?
Wir ziehen mit dem Projekt
aufbauspieler.de um.
Sind Sie am Kauf der Domain
aufbauspieler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufbauspieler.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
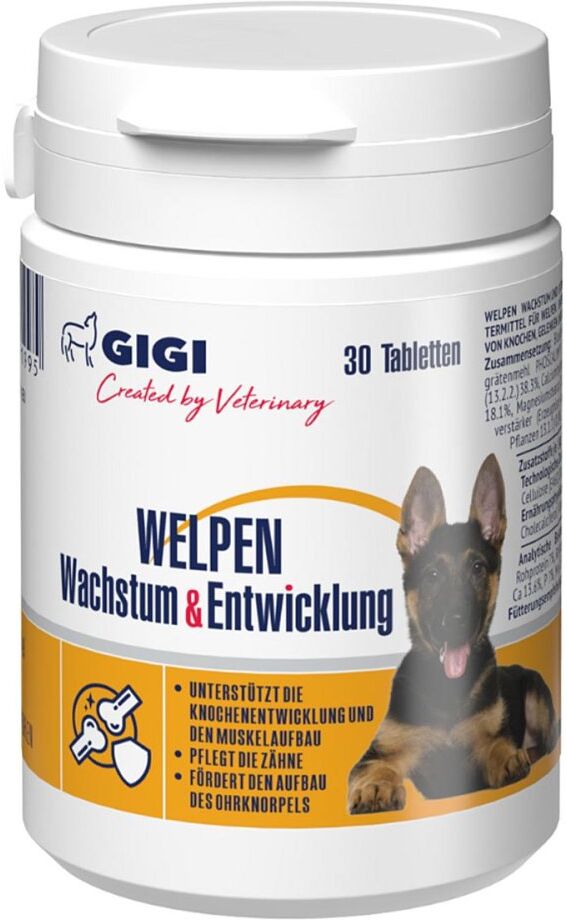
GIGI VET Welpen Wachstum & Entwicklung N220Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N220 GIGI VET Welpen Wachstum & Entwicklung N220Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N220 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N220 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N220:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose27,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Herausforderung SterbekulturHerausforderung Sterbekultur , Die Corona-Pandemie hat die Endlichkeit des Lebens - auch als Wahrnehmung des je eigenen Sterbeprozesses - neu ins Bewusstsein gebracht. Zugleich stellte sie etablierte Formen der Begleitung am Lebensende auf die Probe. Die Notwendigkeit einer neuen Sterbekunst ( Ars moriendi nova ) wurde deutlich. Parallel wird nach dem Urteil des Bundesverfassungsgerichts 2020 die gesetzliche Neuregelung des assistierten Suizids diskutiert. Damit verbunden sind intensive Diskurse, die komplexe (medizin-)ethische und gesellschaftliche Aushandlungsprozesse spiegeln. Die Beiträgerinnen und Beiträger thematisieren (post-)moderne Transformationen traditioneller Sterbekonzepte im Programm einer Ars moriendi nova und diskutieren mit Expertise in den Bereichen Medizin, Philosophie, Geschichte, Ethik, Theologie, Psychologie, Palliativ- und Hospizarbeit deren ethische Implikationen sowie aktuelle Fragen der Sterbekultur. Ist der assistierte Suizid in die gegenwärtige Sterbekultur integrierbar oder stellt er deren Kontrapunkt dar? Gibt es postmoderne Konzepte des Sterbens - und welche normativen Inhalte tragen sie in sich? Wie kann eine Ars moriendi nova im Kontext kultureller Diversität gestaltet sein? , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240612, Titel der Reihe: Ars moriendi nova##, Redaktion: Arnold-Krüger, Dorothee~Schäfer, Daniel~Frewer, Andreas, Seitenzahl/Blattzahl: 260, Abbildungen: 2 schwarz-weiße und 2 farbige Abbildungen, Keyword: Advanced Care Planning; Ars moriendi nova; Assistierter Suizid; Covid-19-Pandemie; Euthanasie; Geschichte; Hospiz; Leichenpredigten; Palliativmedizin; Sterbekultur; Sterbekunst; Sterben; Suizid; Theorie und Ethik der Medizin; Tod; Urteil des Bundesverfassungsgerichts 2020, Fachschema: Hospiz~Sterben - Sterblichkeit~Tod / Sterben~Medizin / Geschichte, Fachkategorie: Geschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 260 Blätter, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 456, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GIGI VET Katzenwelpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Katzenwelpen Wachstum & Entwicklung N30 GIGI VET Katzenwelpen Wachstum & Entwicklung N30Ein gesunder Start ins Leben – speziell für KatzenwelpenKleine Pfoten, große Entwicklung: In den ersten Lebensmonaten entwickeln sich Immunsystem, Knochenbau und Vitalfunktionen besonders schnell. Umso wichtiger ist eine gezielte Nährstoffversorgung!GIGI VET Katzenwelpen Wachstum & Entwicklung N30 ist ein hochwertiges Ergänzungsfuttermittel für junge Katzen ab der 4. Lebenswoche – ideal zur Unterstützung in der sensiblen Wachstumsphase.Von Tierärzten entwickeltOhne künstliche ZusätzeFür mehr Vitalität Ideal bei:Kitten & junge Katzen in der WachstumsphaseUnterstützungsbedarf beim ImmunsystemBedarf an zusätzlicher NährstoffversorgungFür ein gesundes, starkes & glückliches Katzenleben – von Anfang an!Wirkungsweise von GIGI VET Katzenwelpen Wachstum & Entwicklung N30Vitamin D3 für Knochenwachstum & ImmunsystemKalzium & Phosphor für gesunde Zähne & SkelettaufbauAminosäuren für Muskeln, Zellbildung & VitalitätWirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Katzenwelpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 38 %Dextrose (13.2.2.) – 37,25 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Analytische Bestandteile:Rohasche 23 %Rohprotein 7 %Rohfaser 2 %Rohöl und -fett 2 %Calcium 13,6 %Phosphor 7 %Magnesium 0,5 %Ölsäure 0,1 %Zusatzstoffe pro kg:Technologische Zusatzstoffe: Mikrokristalline Cellulose (E460) 50 g.Ernährungsphysiologische Zusatzstoffe: Cholecalciferol (Vitamin D3) (3a671) 0,468 g.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von GIGI VET Katzenwelpen Wachstum & Entwicklung N30:Für KatzenwelpenUnter 1 kg: 1 Tablette1 bis 2 kg: 2 Tabletten2 bis 3 kg: 3 Tabletten3 bis 4 kg: 4 TablettenÜber 4 kg: 5 Tabletten täglichDi5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Entwicklung einer Social-Media-Marketing-Strategie. Content-Planung und Influencer-Einsatz für erfolgreiches Personal Branding, Taschenbuch von TobiasEntwicklung Einer Social-media-marketing-strategie. Content-planung Und Influencer-einsatz Für Erfolgreiches Personal Branding, Taschenbuch Von Tobias Schweiger, Grin, 978-3-389-05835-0, Seitenanzahl: 2416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
GIGI VET Welpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N30 GIGI VET Welpen Wachstum & Entwicklung N30Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N30 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N30 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g6,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GIGI VET Welpen Wachstum & Entwicklung N90Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N90 GIGI VET Welpen Wachstum & Entwicklung N90Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N90 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N90 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N90:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g15,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GIGI VET Welpen Wachstum & Entwicklung N220Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N220 GIGI VET Welpen Wachstum & Entwicklung N220Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N220 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N220 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N220:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose27,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Herausforderung SterbekulturHerausforderung Sterbekultur , Die Corona-Pandemie hat die Endlichkeit des Lebens - auch als Wahrnehmung des je eigenen Sterbeprozesses - neu ins Bewusstsein gebracht. Zugleich stellte sie etablierte Formen der Begleitung am Lebensende auf die Probe. Die Notwendigkeit einer neuen Sterbekunst ( Ars moriendi nova ) wurde deutlich. Parallel wird nach dem Urteil des Bundesverfassungsgerichts 2020 die gesetzliche Neuregelung des assistierten Suizids diskutiert. Damit verbunden sind intensive Diskurse, die komplexe (medizin-)ethische und gesellschaftliche Aushandlungsprozesse spiegeln. Die Beiträgerinnen und Beiträger thematisieren (post-)moderne Transformationen traditioneller Sterbekonzepte im Programm einer Ars moriendi nova und diskutieren mit Expertise in den Bereichen Medizin, Philosophie, Geschichte, Ethik, Theologie, Psychologie, Palliativ- und Hospizarbeit deren ethische Implikationen sowie aktuelle Fragen der Sterbekultur. Ist der assistierte Suizid in die gegenwärtige Sterbekultur integrierbar oder stellt er deren Kontrapunkt dar? Gibt es postmoderne Konzepte des Sterbens - und welche normativen Inhalte tragen sie in sich? Wie kann eine Ars moriendi nova im Kontext kultureller Diversität gestaltet sein? , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240612, Titel der Reihe: Ars moriendi nova##, Redaktion: Arnold-Krüger, Dorothee~Schäfer, Daniel~Frewer, Andreas, Seitenzahl/Blattzahl: 260, Abbildungen: 2 schwarz-weiße und 2 farbige Abbildungen, Keyword: Advanced Care Planning; Ars moriendi nova; Assistierter Suizid; Covid-19-Pandemie; Euthanasie; Geschichte; Hospiz; Leichenpredigten; Palliativmedizin; Sterbekultur; Sterbekunst; Sterben; Suizid; Theorie und Ethik der Medizin; Tod; Urteil des Bundesverfassungsgerichts 2020, Fachschema: Hospiz~Sterben - Sterblichkeit~Tod / Sterben~Medizin / Geschichte, Fachkategorie: Geschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 260 Blätter, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 456, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
GIGI VET Katzenwelpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Katzenwelpen Wachstum & Entwicklung N30 GIGI VET Katzenwelpen Wachstum & Entwicklung N30Ein gesunder Start ins Leben – speziell für KatzenwelpenKleine Pfoten, große Entwicklung: In den ersten Lebensmonaten entwickeln sich Immunsystem, Knochenbau und Vitalfunktionen besonders schnell. Umso wichtiger ist eine gezielte Nährstoffversorgung!GIGI VET Katzenwelpen Wachstum & Entwicklung N30 ist ein hochwertiges Ergänzungsfuttermittel für junge Katzen ab der 4. Lebenswoche – ideal zur Unterstützung in der sensiblen Wachstumsphase.Von Tierärzten entwickeltOhne künstliche ZusätzeFür mehr Vitalität Ideal bei:Kitten & junge Katzen in der WachstumsphaseUnterstützungsbedarf beim ImmunsystemBedarf an zusätzlicher NährstoffversorgungFür ein gesundes, starkes & glückliches Katzenleben – von Anfang an!Wirkungsweise von GIGI VET Katzenwelpen Wachstum & Entwicklung N30Vitamin D3 für Knochenwachstum & ImmunsystemKalzium & Phosphor für gesunde Zähne & SkelettaufbauAminosäuren für Muskeln, Zellbildung & VitalitätWirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Katzenwelpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 38 %Dextrose (13.2.2.) – 37,25 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Analytische Bestandteile:Rohasche 23 %Rohprotein 7 %Rohfaser 2 %Rohöl und -fett 2 %Calcium 13,6 %Phosphor 7 %Magnesium 0,5 %Ölsäure 0,1 %Zusatzstoffe pro kg:Technologische Zusatzstoffe: Mikrokristalline Cellulose (E460) 50 g.Ernährungsphysiologische Zusatzstoffe: Cholecalciferol (Vitamin D3) (3a671) 0,468 g.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von GIGI VET Katzenwelpen Wachstum & Entwicklung N30:Für KatzenwelpenUnter 1 kg: 1 Tablette1 bis 2 kg: 2 Tabletten2 bis 3 kg: 3 Tabletten3 bis 4 kg: 4 TablettenÜber 4 kg: 5 Tabletten täglichDi5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Entwicklung einer Social-Media-Marketing-Strategie. Content-Planung und Influencer-Einsatz für erfolgreiches Personal Branding, Taschenbuch von TobiasEntwicklung Einer Social-media-marketing-strategie. Content-planung Und Influencer-einsatz Für Erfolgreiches Personal Branding, Taschenbuch Von Tobias Schweiger, Grin, 978-3-389-05835-0, Seitenanzahl: 2416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chinas neue Strategie für langfristiges Wachstum und Entwicklung, Taschenbuch von Ross Fang Garnaut, Ibidem, 978-3-8382-1243-2Chinas Neue Strategie Für Langfristiges Wachstum Und Entwicklung, Taschenbuch Von Ross Fang Garnaut, Ibidem, 978-3-8382-1243-2, Seitenanzahl: 34242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
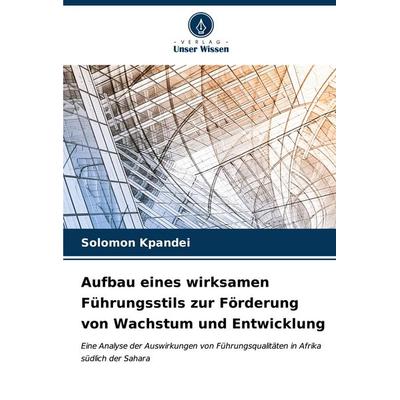
Aufbau eines wirksamen Führungsstils zur Förderung von Wachstum und Entwicklung, Taschenbuch von Solomon Kpandei, Verlag Unser Wissen,Aufbau Eines Wirksamen Führungsstils Zur Förderung Von Wachstum Und Entwicklung, Taschenbuch Von Solomon Kpandei, Verlag Unser Wissen, 978-620-7-01993-9, Seitenanzahl: 12860,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.